
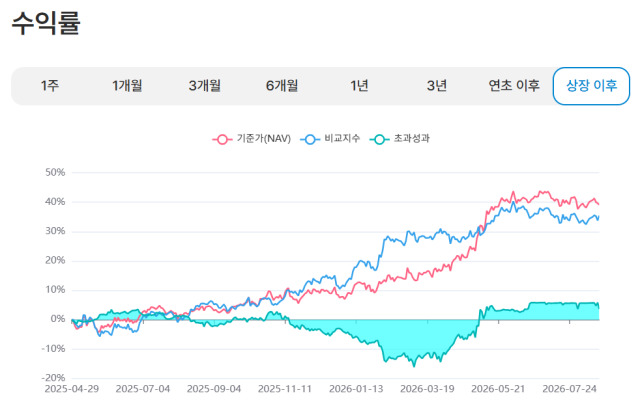
Los fondos cotizados en bolsa (ETF) activos están siendo retirados del mercado por incapacidad de mantener niveles adecuados de coeficiente de correlación con sus índices de referencia. Tras la experiencia de Korea Investment Trust Management, ahora TIME Portfolio Asset Management ha visto cancelada una de sus carteras por no mantener el coeficiente de correlación en los niveles requeridos. Analistas del sector señalan que más allá de los fracasos operativos individuales, es necesario revisar los sistemas de control interno de las sociedades administradoras, particularmente cómo supervisan el coeficiente de correlación por producto.
Según fuentes de la industria de inversión financiera del 24 de agosto, Kim Nam-ho, director de la división de ETF de TIME Portfolio Asset Management, ha desempeñado hasta finales del mes anterior el rol de gestor responsable o subgestor responsable de la totalidad de los 19 ETF que administra TIME Portfolio. De estos, ha sido gestor responsable de 9 productos, entre ellos el TIME Dividendo EE.UU. Dow Jones Activo, cancelado el 19 de agosto.
Tras la reorganización operativa ejecutada a inicios de este mes, Kim continúa siendo responsable de la gestión de 6 ETF clave: TIME Activo Cosdac, TIME Activo Tecnología IA China, TIME Activo Inteligencia Artificial Global, TIME Korea Plus Dividendo Activo y TIME Activo Nasdaq 100 EE.UU., entre otros.
En sociedades administradoras de menor tamaño, es habitual que un único gestor supervise múltiples productos. Sin embargo, los analistas señalan que en este caso, el responsable del producto problemático ha venido gestionando esencialmente el conjunto completo de ETF de la sociedad, lo que plantea interrogantes sobre la adecuación tanto de los sistemas operativos como de los controles internos implementados.
Las grandes sociedades administradoras tienden a segmentar las responsabilidades de los gestores por área especializada para garantizar tanto pericia operativa como facilidades de supervisión. Los productos de dividendos se asignan a gestores especializados en acciones de dividendo y valor; los productos tecnológicos se confían a especialistas en acciones de crecimiento y tecnología. En contraste, TIME Portfolio opera bajo una estructura en la que un único gestor asume una cartera diversa: desde productos de dividendos hasta Nasdaq 100, acciones nacionales del Cosdac, tecnología de inteligencia artificial y semiconductores.
Respecto a la cancelación, TIME Portfolio Asset Management sostiene que, aunque el producto registró en definitiva una rentabilidad superior a su índice de referencia, fue excluido del mercado por incumplimiento de las regulaciones sobre coeficiente de correlación. Sin embargo, especialistas del sector argumentan que la rentabilidad acumulada en un único momento no es criterio suficiente para evaluar la calidad de la gestión. El TIME Dividendo EE.UU. Dow Jones Activo registró períodos extendidos de rentabilidad inferior a su índice de referencia entre mediados de noviembre del año pasado y principios de mayo del presente.
Particulamente preocupante es que la estrategia operativa real divergió sustancialmente del índice de referencia. El TIME Dividendo EE.UU. Dow Jones Activo, diseñado para seleccionar acciones de alto dividendo basándose en el índice Schwab U.S. Dividend Equity ETF (SCHD) y generar rendimiento excedentario, incluía sin embargo valores tecnológicos sin relación aparente con la estrategia declarada. Los analistas interpretan que la búsqueda forzada de mayores rentabilidades llevó a desviaciones operativas respecto al índice de referencia que finalmente resultaron en el incumplimiento del coeficiente de correlación.
Un ejecutivo del sector de gestión de activos señaló: «A diferencia de los fondos pasivos, que únicamente replican el índice, los activos deben generar rentabilidad excedentaria, por lo que la capacidad operativa es crítica. En contextos como el del primer semestre de este año, donde existe una concentración extrema en semiconductores nacionales, la gestión es particularmente desafiante, y mantener rentabilidad excedentaria a largo plazo resulta cada vez más difícil.»
También se cuestiona si los controles internos funcionaron adecuadamente en la supervisión del coeficiente de correlación. Los ETF activos deben mantener un coeficiente de correlación igual o superior a 0,7 con su índice de referencia; si durante tres o más meses consecutivos no alcanzan este umbral, quedan sujetos a cancelación de cotización.
Algunos especialistas subrayan que la revisión debe extenderse a la fase de diseño del producto. Si la divergencia entre el índice de referencia y la estrategia operativa real fue excesiva, es necesario examinar no solo la ejecución operativa sino también si durante el desarrollo inicial del producto y la selección del índice se realizaron suficientes verificaciones de adecuación.
Un ejecutivo de una sociedad administradora comentó: «Aunque existiría un departamento de cumplimiento normativo para monitorear si el gestor respeta los umbrales de coeficiente de correlación, aparentemente no se implementaron verificaciones cruzadas adecuadas. No puede reducirse a un error individual del gestor; es necesario evaluar si internamente existían sistemas continuos de monitoreo del coeficiente de correlación y procedimientos para ajustes inmediatos ante señales de anomalía.»
Los fracasos en la gestión del coeficiente de correlación de ETF activos y sus consiguientes cancelaciones se han multiplicado en lo que va de año. En julio, Korea Investment Trust Management vio cancelados cuatro productos: ACE TDF 2030 Activo, ACE TDF 2050 Activo, ACE TDF Asignación de Activos a Largo Plazo Activo y ACE Valor de Cadena Apple Activo, todos por insuficiencia de coeficiente de correlación. Posteriormente, el 19 de agosto, el TIME Dividendo EE.UU. Dow Jones Activo de TIME Portfolio fue retirado del mercado.
* Este artículo ha sido traducido por IA.