
Aumenta la seguridad del depósito de garantía para inquilinos, pero las barreras de participación de propietarios de viviendas en alquiler existentes siguen siendo altas… se requieren medidas complementarias como préstamos de reembolso vinculados a confirmación de nuevos inquilinos
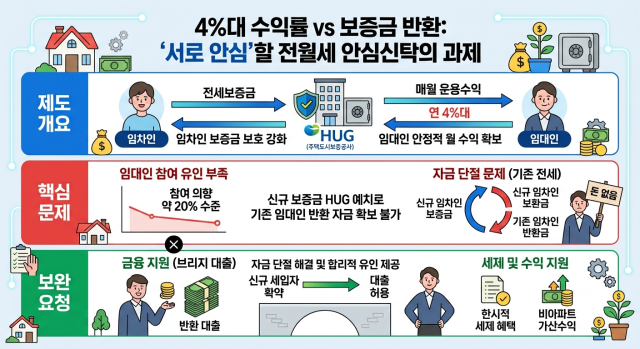
El sistema de "fideicomiso de alquileres con protección", introducido para mejorar la seguridad de los depósitos de garantía de contratos de alquiler y convertir unidades de alquiler mensual en arrendamientos de plazo fijo, ha generado interrogantes sobre cuánta participación real de propietarios puede atraer, a pesar de su propósito de proteger a los inquilinos. Aunque se presenta una rentabilidad anual superior al 4%, en viviendas no residenciales con altos índices de conversión a alquiler mensual, la rentabilidad resulta menos atractiva que el alquiler actual, y en viviendas arrendadas existentes podría generarse un vacío de liquidez durante el proceso de reembolso de garantías.
Según información del 24 de agosto, el proyecto de fideicomiso de alquileres con protección, que lanzará su primer llamado de propuestas a finales del próximo mes, opera mediante un contrato tripartito entre propietarios, inquilinos y la Corporación de Garantía Hipotecaria de Corea del Sur (HUG). Los inquilinos depositan su garantía de arrendamiento en HUG, quien invierte los fondos, distribuye los rendimientos al propietario y, al término del contrato, reembolsa directamente la garantía al inquilino.
Según los casos presentados por el gobierno, si se depositan 20 millones de wones en garantía de arrendamiento, el propietario puede recibir una rentabilidad anual superior al 4%, aproximadamente 730.000 wones mensuales. Incluso si hay pérdidas en la inversión, HUG garantiza tanto el depósito de garantía del inquilino como la rentabilidad comprometida con el propietario.
El desafío clave radica en si los propietarios tienen suficiente incentivo para renunciar al alquiler mensual actual y optar por el fideicomiso con protección. En una encuesta preliminar del Ministerio de Territorio, Infraestructuras y Transporte, la intención de participación fue apenas del 20% al asumir una rentabilidad anual superior al 4%. En particular, en viviendas no residenciales con altos índices de conversión a alquiler mensual, la rentabilidad por inversión podría ser inferior a la generada por alquiler mensual actual.
Kim Deok-rye, directora del Instituto de Investigación de la Industria de Vivienda, comentó: "Si depositar una garantía en fideicomiso y recibir rentabilidad superior al 4% resulta menos atractivo que convertir el inmueble a alquiler mensual, será difícil esperar participación voluntaria de los propietarios".
Cuando las viviendas arrendadas existentes realizan la conversión al fideicomiso con protección, surge otro problema. Como el depósito del nuevo inquilino se invierte en HUG y no puede utilizarse para reembolsar la garantía del inquilino anterior, se genera una desconexión de fondos.
Sung Chang-yeop, presidente de la Asociación de Propietarios de Viviendas de Corea, señaló: "Muchos propietarios de arrendamientos actuales reciben el depósito de nuevos inquilinos para reembolsar a los inquilinos existentes, pero en el fideicomiso con protección es difícil utilizar estos nuevos depósitos". Agregó: "Por ahora, es probable que principalmente los propietarios de alquiler mensual existentes y operadores de negocios inmobiliarios se adhieran a este sistema".
Sung también enfatizó: "Si existe confirmación de que nuevos inquilinos depositarán sus garantías en el fideicomiso, es necesario implementar mecanismos como flexibilizar las restricciones en préstamos de reembolso de garantías reconociendo estos ingresos como fuente de reembolso, para que el flujo de liquidez no se interrumpa".
El gobierno también está analizando medidas para aumentar la participación, incluidas la reducción de la carga tributaria en ingresos por alquiler, la expansión de deducciones y la exención de la obligación de suscribirse a seguros de reembolso de garantías para operadores de negocios inmobiliarios registrados.
Sin embargo, expertos señalan que existen límites en resolver el problema únicamente mediante ajustes en rentabilidad o incentivos fiscales. La industria propone que, en viviendas donde se confirme un contrato de fideicomiso con protección, se implemente apoyo financiero limitado para reembolsar garantías de inquilinos existentes, condicionado a confirmación de depósitos de nuevos inquilinos en el sistema. También se sugiere proporcionar rentabilidad adicional en viviendas no residenciales con altos índices de conversión a alquiler mensual. Sin embargo, existe preocupación de que si se elevan excesivamente los rendimientos hasta niveles de conversión de mercado o se aplican reducciones amplias en impuestos sobre la propiedad integral y derechos de adquisición, la política de protección de inquilinos podría transformarse en medidas de apoyo a propietarios.
El mercado señala que es necesario implementar simultáneamente mecanismos que protejan los depósitos de inquilinos mientras resuelven los vacíos de liquidez generados en el proceso de conversión.
Kim, directora del instituto, concluyó: "Aunque el propósito del sistema de proteger los depósitos de inquilinos es significativo, es necesario examinar si realmente funcionará en la estructura del mercado de arrendamientos de plazo fijo de Corea del Sur".
* Este artículo ha sido traducido por IA.