
Comité de política monetaria se reúne el 27 de agosto para decidir sobre el alza de la tasa de referencia
Un alza consecutiva llevaría la tasa a 3%; aumentaría la carga de intereses para deudores vulnerables
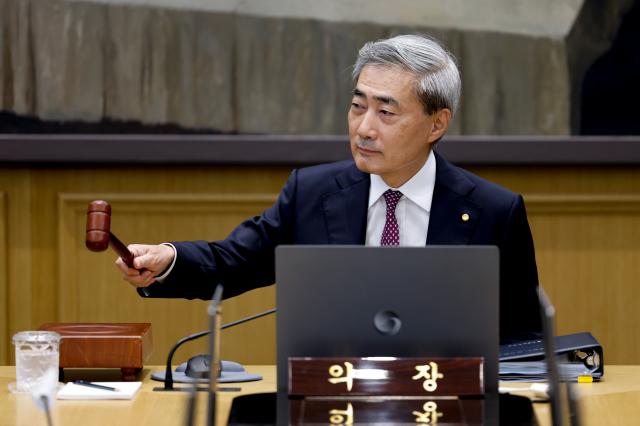
El gobernador del Banco de Corea del Sur, Shin Hye-sung, golpea el mazo durante una reunión de la Junta de Política Monetaria y Financiera celebrada el 16 de agosto en la sede del Banco de Corea del Sur en Seúl. 23 de agosto de 2026 [Foto: Pool de reporteros]
El mercado presenta perspectivas divididas en vísperas de la decisión sobre la tasa de referencia de agosto del Banco de Corea del Sur. Aunque existe una ligera mayoría que considera necesario un nuevo alza, teniendo en cuenta el crecimiento más robusto de lo esperado y la elevada inflación subyacente, la preocupación por los aumentos consecutivos de tasas y el incremento resultante en la carga de intereses de los hogares representa un factor importante en las deliberaciones de la institución central.
Según fuentes del sector financiero consultadas el 23 de agosto, el Banco de Corea del Sur celebrará su sexta Junta de Política Monetaria y Financiera del año el próximo 27 de agosto para decidir sobre posibles ajustes a la tasa de referencia, que actualmente se sitúa en 2,75% anual.
Según una encuesta realizada por la agencia Ajou Economic Daily entre siete expertos destacados en bonos y macroeconomía, cuatro de ellos (57,1%) prevén que el Banco de Corea del Sur aumentará la tasa de referencia a 3,00% anual, un alza de 25 puntos básicos (1 pb = 0,01 puntos porcentuales). Los tres restantes (42,9%) anticipan una pausa. Entre los cuatro expertos que pronostican un alza, solo uno prevé una decisión por unanimidad, mientras que los otros tres esperan opiniones minoritarias a favor del mantenimiento de tasas.
El enfrentamiento entre perspectivas de alza y pausa, en proporción de 4 a 3, refleja la tensión entre factores que aumentan la necesidad de un mayor endurecimiento y las presiones financieras derivadas de alzas consecutivas. Los analistas señalan que el crecimiento impulsado por las sólidas exportaciones de semiconductores y la persistente inflación subyacente serán variables clave en la decisión de tasas.
Los expertos que prevén un alza citan como fundamento principal los elevados niveles de inflación y la posibilidad de revisiones al alza de las proyecciones de crecimiento. Jae-gyun Ahn, analista de Korea Investment & Securities, quien anticipa un alza por unanimidad, señala que "aunque existe elevada incertidumbre externa, la tasa de crecimiento proyectada por encima del 3% anual y la trayectoria de la inflación en torno a la mitad superior del 2% son los factores más importantes para la decisión de política monetaria".
Por su parte, Ye-ha Ahn, analista de Kiwoom Securities, prevé una pausa en la tasa, argumentando que "la revisión al alza de las proyecciones de crecimiento ya fue anunciada y se reflejó en la decisión de agosto de elevar la tasa de referencia. Si se confirman presiones inflacionarias adicionales, es posible un nuevo alza de tasas, pero considerando la reciente depreciación del tipo de cambio, no creemos que esté justificado proceder con aumentos consecutivos".
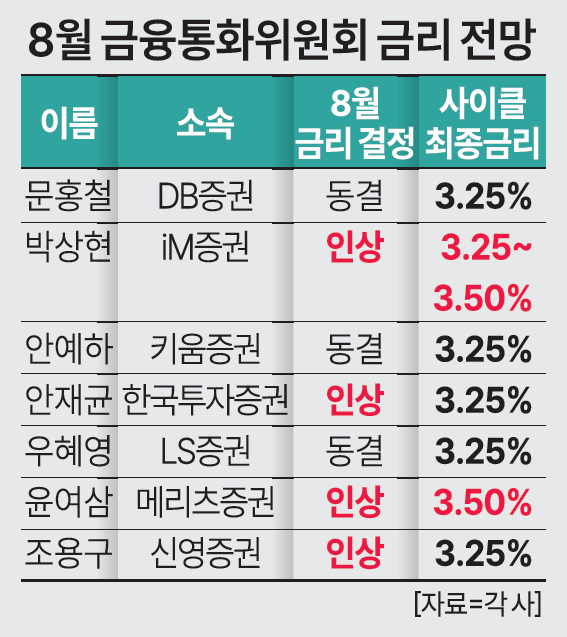
[Base de datos de Ajou Economic Daily]
Si el Banco de Corea del Sur aprueba un nuevo aumento de 25 puntos básicos, la tasa de referencia alcanzaría 3,00% anual. Este sería el regreso al rango del 3% por primera vez desde febrero de 2025, cuando descendió al rango del 2%. Los analistas proyectan que el ciclo actual de alzas de tasas llegará a su fin en torno a 3,25% anual.
La principal preocupación radica en el incremento de la carga de intereses para hogares y empresas. El ratio de deuda de hogares respecto al producto interno bruto nominal alcanzó 85,3% en el primer trimestre de este año. Si se materializan los aumentos consecutivos de tasas, los crecimientos de las tasas de préstamo resultantes podrían aumentar significativamente la carga de reembolso de capital e intereses, particularmente para deudores vulnerables. Las empresas tampoco escaparán al impacto del aumento de costos de financiamiento resultante de la elevación de la tasa de referencia y las tasas de mercado. Se prevé que la carga será especialmente severa para pequeñas y medianas empresas con alta dependencia del crédito bancario y para empresas con calificaciones crediticias bajas.
Hye-young Woo, analista de LS Securities, subraya que "aunque la desapalancamiento de la deuda de hogares es importante, elevar las tasas demasiado rápidamente puede incrementar la carga para los deudores y, en particular, agudizar las dificultades de los deudores vulnerables. El Banco de Corea del Sur enfrenta una tensión inherente al necesidad de implementar aumentos graduales, lo que puede generar reservas respecto a aumentos consecutivos".
Pak Sang-hyun, analista de iM Securities, también advierte que "tanto en Estados Unidos como en Japón, los rendimientos de la deuda soberana han aumentado de manera abrupta, y si se añade la presión de un alza de la tasa de referencia en el mercado doméstico, existe espacio para un incremento adicional de las tasas de mercado". Sin embargo, matiza su análisis señalando que "incluso si la tasa de referencia se eleva en esta ocasión, podría formarse la expectativa de que los aumentos restantes sean limitados a uno o dos ciclos. Aunque los rendimientos de la deuda soberana podrían aumentar, consideramos que ya se aproximan a su límite superior".
* Este artículo ha sido traducido por IA.