
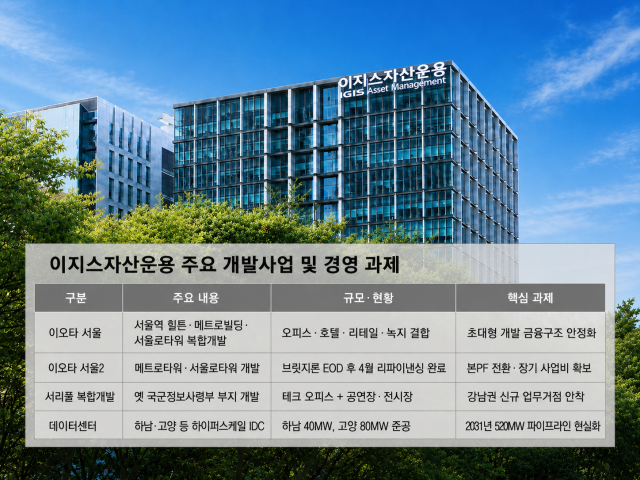
Mega complejos mixtos como IOTA y Seripul
Meta de 520MW en centros de datos para 2031
Refinanciamiento de IOTA2 mediante EOD de préstamo puente
Desafío de confianza de LP tras fracaso de venta de control accionario
Aegis Asset Management está expandiendo su alcance de ser una ‘empresa que gestiona edificios’ a convertirse en una ‘empresa que desarrolla ciudades’. Considerada la mayor gestora de activos inmobiliarios del país, Aegis está demostrando una expansión acelerada en sus áreas de negocio y escala, desde IOTA Seúl, que reordena la zona de la Estación de Seúl, hasta el complejo mixto Seripul en Gangnam, pasando por centros de datos.
Según Aegis Asset Management del 23 de agosto, los activos bajo gestión (AUM) a finales del año pasado alcanzaron aproximadamente 73,3 billones de wones. Entre los 439 empleados, más de 330 son especialistas en gestión, inversión y desarrollo. La evaluación destaca que, sobre la base de fondos inmobiliarios e inversores institucionales (LP), la empresa ha evolucionado hacia el mayor ‘desarrollador tipo gestor’ del país, yendo más allá de comprar y vender edificios individuales para realizar directamente la adquisición de terrenos, desarrollo, operación y venta.
Sin embargo, con el aumento del tamaño de los proyectos también aumentan los riesgos. En complejos de escala de billones de wones, ni siquiera la primera gestora del sector ha eludido los obstáculos del mercado de financiamiento de proyectos (PF). El proyecto insignia IOTA Seúl 2 ha enfrentado pérdida de plazo del préstamo puente (EOD) y riesgos de subasta, seguido por el fracaso de la venta de control accionario el mes pasado.
La capacidad de Aegis para superar simultáneamente estos dos grandes desafíos —proyectos de mega desarrollo e incertidumbre en la estructura de gobierno corporativo— se ha convertido en la próxima prueba decisiva para el modelo nacional de desarrollador tipo gestor.
◆ Desarrollo integral de la Estación de Seúl y Gangnam… la ‘expansión de escala’ de la plataforma de 73 billones
En primer lugar, en el centro de la estrategia de desarrollo de Aegis se encuentra ‘IOTA Seúl’, alrededor de la Estación de Seúl. El proyecto integra el antiguo sitio del Millennium Hilton Seúl, el Edificio Metro y la Torre Seúl Lota para desarrollar un espacio mixto único que combina oficinas, hotel, tiendas y áreas verdes. Basado en una megaoficina de inteligencia artificial, el proyecto combina el lujoso hotel Ritz-Carlton con instalaciones comerciales y también conecta un eje peatonal desde la Estación de Seúl hasta el Parque Namsan.
La visión va más allá de construir edificios individuales; busca transformar la estructura espacial misma alrededor de la Estación de Seúl integrando negocios, comercio, hospedaje y espacios verdes. La empresa se orienta hacia desarrollos mixtos globales como Azabudai Hills en Tokio, Japón, y Hudson Yards en Nueva York, Estados Unidos.
La diferenciación comienza desde el diseño de oficinas. El área de piso típico de IOTA es de 3.798 metros cuadrados, permitiendo que más de 350 personas trabajen en un solo piso. La estrategia es complementar las limitaciones de las oficinas urbanas tradicionales, donde los departamentos se distribuyen en múltiples pisos, mediante diseño de ‘placa grande’ para atraer a grandes inquilinos como grandes tecnológicas globales y firmas financieras.
En Gangnam también está ampliando la escala de desarrollo. El ‘Complejo Seripul’, en desarrollo en el antiguo sitio del Comando de Inteligencia del Ejército Nacional en Seocho-dong, es un ejemplo representativo. Combinando oficinas de tecnología avanzada con instalaciones de cultura y arte como salas de conciertos y galerías de exposición, el proyecto busca expandir el eje del distrito comercial de Gangnam, tradicionalmente centrado en Teheran-ro, hacia la zona de Seocho.
La capacidad de Aegis para impulsar estos proyectos se fundamenta en una gran plataforma de gestión. La empresa segmenta las organizaciones de inversión y financiamiento, negocios y desarrollo, y gestión y operación, administrando directamente todo el ciclo del proyecto desde la compra de terrenos, diseño de estructura financiera, supervisión de diseño y construcción, atracción de inquilinos, hasta operación y venta.
A diferencia de los desarrolladores tradicionales que aseguran tierra y dependen de préstamos puente y PF principal, el tipo de desarrollador gestor tiene la ventaja de poder integrar inversores institucionales LP, fondos inmobiliarios y fondos de inversión en bienes raíces (REIT) en la estructura financiera desde las fases tempranas del desarrollo.
Un portavoz de Aegis señaló: “Aegis posee competencias verificadas acumuladas a través del desarrollo exitoso de mega proyectos como Yeoksam Centerfield y Magok One Grove, así como centros de datos en Hanam y Goyang. Continuaremos con un desarrollo responsable que transforme ecosistemas urbanos completos, no solo edificios individuales, e instale establemente infraestructuras de industrias futuras”.
◆ Tras oficinas, centros de datos… construcción de 520MW para 2031
Los ámbitos de desarrollo también se están desplazando rápidamente de oficinas hacia infraestructuras de industrias futuras.
Aegis desarrolló un centro de datos de 40MW en Hanam, Gyeonggi, en 2019, ejecutando todo el proceso desde la adquisición de terrenos hasta desarrollo y venta. Recientemente completó el centro de datos de Goyang Samsong de 80MW, el mayor en escala en el noroeste del área metropolitana.
La empresa explica que Aegis es la única entre las gestoras nacionales de activos que ha completado dos o más centros de datos de escala hiperscala. Actualmente está desarrollando nuevos centros de datos en las áreas metropolitana y de Busan, con el objetivo de construir un portafolio de infraestructura digital de 520MW totales antes de 2031.
Aunque los centros de datos pueden generar flujos de efectivo estables a través de arrendamiento a largo plazo, las barreras de entrada son altas. El aseguramiento de energía eléctrica y la aprobación de permisos son fundamentales. Según datos de CBRE citados por la empresa, de 522 solicitudes de evaluación de impacto en el sistema eléctrico del área metropolitana registradas hasta marzo, solo 10 proyectos recibieron aprobación final, lo que representa una tasa de aprobación de solo 1,9%. Esta es la razón por la que la competencia de desarrollo de gestoras que ya poseen experiencia de operación y conocimientos en aseguramiento de energía puede aumentar significativamente.
Sin embargo, conforme los proyectos de desarrollo crecen, surgen problemas que no pueden resolverse únicamente con los 73 billones de wones en AUM.
El caso más representativo es IOTA Seúl 2. El desarrollo de Metro Tower y Seoul Lota Tower experimentó retrasos en la conversión del PF principal, generando pérdida de plazo del préstamo puente (EOD) e incluso procedimientos de subasta pública de aproximadamente 1,2 billones de wones. Aegis aseguró a Meritz Financial y NH Investment & Securities como nuevos prestamistas principales y completó el refinanciamiento del préstamo puente en abril, sofocando temporalmente la crisis. También escapó de la amenaza de subasta pública. Sin embargo, esto no representa la estructura financiera final del proyecto, sino más bien una etapa en la que se ganó tiempo nuevamente. Aún queda el desafío de convertir a PF principal para asegurar financiamiento de proyecto a largo plazo.
El éxito o fracaso de IOTA demostrará si el modelo de desarrollo tipo gestor que posee Aegis funciona también en proyectos de escala de billones de wones. Simultáneamente, también reveló que incluso empresas que gestionan grandes fondos institucionales no pueden escapar de los riesgos tradicionales de PF como costos de construcción, tasas de interés y composición de acreedores conforme aumenta la escala de desarrollo.
A esto se suma el problema de estructura de gobierno corporativo. Aegis impulsó la venta del control accionario, seleccionando al fondo de inversión privado global Hillhouse Investment como contraparte preferida para negociación, pero surgieron desacuerdos sobre precio y términos de transacción, y Hillhouse finalmente suspendió el proceso de adquisición en julio. La venta del control accionario ha vuelto al punto de partida.
Anteriormente, en abril, el director ejecutivo Jo Gap-joo regresó a la primera línea de gestión después de aproximadamente cinco años. Se mencionó que sus roles principales incluyen restaurar relaciones con inversores institucionales y estabilizar la organización, sacudida por la prolongada búsqueda de venta del control accionario. Una gestora obtiene fondos de inversores institucionales LP para crear fondos, que luego invierte en proyectos inmobiliarios y de desarrollo, de manera que la confianza en la administración y en los accionistas principales también constituye parte de la capacidad competitiva de financiamiento.
Un ejecutivo de la industria explicó: “El caso de Aegis demuestra que conforme crece el desarrollador tipo gestor, las condiciones que deben considerarse se vuelven más complejas. En el pasado, se trataba únicamente de asegurar activos de calidad y vender con altos rendimientos; ahora se requiere capacidad de financiamiento de PF para impulsar proyectos de escala de billones de wones, confianza de LP institucionales y estabilidad administrativa”.
* Este artículo ha sido traducido por IA.